长鑫4F2技术新突破,震崩韩国存储双雄
10 月 13 日,韩国股市上演了罕见的一幕。三星电子盘中重挫逾 8%,收盘跌 7.39%;SK 海力士盘中一度跌超 10%,收盘跌 10.09%。 KOSPI 指数收跌 5.46%,跌破 6000 点,盘中甚至触发了「Sidecar」机制、暂停程序化交易 5 分钟。
引发这一切的,是三天前中国上海一场学术会议上的一段发言——长鑫科技(长鑫存储)宣布,计划在 2026 年底前推出采用 4F2 架构的服务器级 DDR5 内存模组。
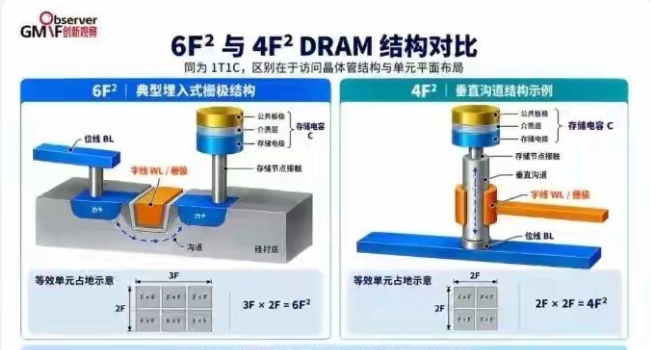
要理解市场为什么这么紧张,得先搞明白 4F2 是个什么东西。DRAM 的存储单元要靠电容和晶体管组成,而「F2」指的是单元面积相对于最小特征尺寸的倍数。目前业界主流是 6F2,也就是每个单元占用 6 倍的平方单位。长鑫要做的 4F2,理论上能把单元面积缩小约三分之一——同样一块晶圆,最多可以多容纳约 50% 的单元。这意味着更高的存储密度、更低的单位成本。对于长期被三星、SK 海力士、美光三家垄断的 DRAM 市场来说,这是一个直指命门的改进方向。
更关键的是长鑫实现它的方式。据披露,长鑫采用了自研的垂直环绕栅极(VSG)晶体管,属于立式 GAA 路线,再配合晶圆级混合键合技术——在不依赖 EUV 先进光刻的前提下提升密度。这一点尤其值得注意。美国对先进半导体设备的出口限制,让中国厂商很难拿到最先进的 EUV 光刻机。美国银行的分析就指出,出口限制可能促使长鑫更多地依靠存储单元结构创新,而非依赖更先进的光刻工艺。换句话说,这是被逼出来的一条路,但走通了同样有效。
「领先三星两年」的解读,是怎么来的市场最敏感的,是时间表。
据瑞穗整理的资料,三星同类 4F2 DRAM 技术的量产目标据报为 2028 年。而长鑫说年底就要推出产品——一旦按这个对比,就有了「长鑫在该架构上领先约两年」的说法。这个解读迅速发酵。叠加长鑫全球 DRAM 营收份额已从 2025 年二季度的约 4% 升至 2026 年二季度的约 7%-10%(不同机构口径不同),站上全球第四,市场的担忧变得具体起来:如果长鑫以高良率实现 4F2 量产,通用内存的定价垄断可能被打破。
但「年底推出」和「量产」,是两件完全不同的事这是理解这次事件最关键的一点。
瑞穗 TMT 产业专家 Jordan Klein 在给客户的报告中,列出了「七大理由」说明为何这不会威胁美光、三星等厂商。其中最核心的一条是:「产品亮相,并不代表制造成熟度、良率或成本竞争力已获得验证。」他特别强调,不能拿「年底推出产品」直接与三星 2028 年的「量产目标」相比——两者根本不在同一个阶段上。
其他公布的信息缺口也很明显:长鑫尚未公布这款 4F2 服务器 RDIMM 的完整规格、验证良率、客户认证结果或商业规模出货承诺。 而服务器内存的验证周期通常需要 18 到 24 个月。
多家机构的看法也趋同:
Rosenblatt:现阶段把长鑫的技术路线图视为「已取得决定性领先」,明显言之过早;大和证券:认为市场反应过度,并指出长鑫在 G5 平台迁移上已遇到困难,新架构要取得适当良率和规模将是重大挑战;晨星:技术突破不代表能立即商业化量产; Kiwoom 证券:技术发表不等于量产成功,仍需跨过良率、效能与客户认证三道门槛
还有一位专家的提醒很值得记住——中国经济金融研究所所长全炳瑞指出:率先采用某种结构,不等于技术领先。 他认为目前在 6F2 DRAM 领域,韩中技术差距约在 3 年左右。
另外,瑞穗也点出一个常被忽略的事实:三星和 SK 海力士同样在推进 4F2 DDR5 设计。这是全行业的转型方向,而不是长鑫的独门优势。
还有一个历史参照:长鑫 2022 年曾以「当年底量产 DDR5」为目标,但搭载长鑫芯片的 DDR5 产品被市场正式确认,已经是 2024 年底。
这场暴跌不全是长鑫的功劳。最后需要补充一个背景,否则容易误判因果关系。
10 月 13 日之后,韩国股市继续下挫,到 10 月 15 日 KOSPI 再跌 8.06%,KOSPI 与 KOSDAQ 双双触发熔断,连续 7 个交易日下跌,期间市值蒸发约 1170 万亿韩元(约 5.8 万亿元人民币)。
但这轮下跌并非只由长鑫触发。据市场分析,多重因素在叠加:外资连续净卖出、韩国两大存储巨头约 55 万亿韩元(近 400 亿美元)的回购计划提前结束、美国 9 月 CPI 高于预期(3.7%)重新引发借贷成本担忧,以及博通 CEO 警告 AI 投资「具有赌博性质」、AI 基础设施融资瓶颈等。
甚至连三星公布创纪录的三季报(营业利润同比暴涨近 8 倍),也被市场当成了「卖出理由」——好消息变成了利好出尽。
此外,一个反直觉的细节是:消息公布后,DDR5 现货价格仍在上涨(10 月 13 日 16Gb DDR5 报 59.9 美元,月涨 10.2%)。短期供需格局并没有因为这条消息而反转。
这次事件的看点,其实不在「长鑫是否真的领先两年」,而在于市场对一个技术信号的定价方式,暴露了它内心深处的焦虑。三星、SK 海力士正处在 AI 驱动的存储超级周期里,赚得盆满钵满。但也正因为如此,任何可能动摇定价权的东西,都会被放大解读——哪怕是还停留在「产品发布计划」阶段的消息。
而另一面,围绕长鑫的质疑也提醒我们:在半导体行业,「做出来」和「能量产」之间,隔着一条比多数人想象中更宽的河。 良率、成本、客户认证、工程验证——每一关都可能卡住一两年。
这既不该被低估成「炒作」,也不该被高估成「已经赢了」。真正值得盯住的节点很明确:长鑫年底到底能不能拿出产品,以及能否给出可验证的良率数据。
在那之前,一切都还是计划。
编辑:admin 最后修改时间:2026-10-26